يبحث الكثير من المواطنين في مصر عن طريقة سحب تمويل بنك مصر، سواء للحصول على مبلغ مالي يساعدهم في تغطية الالتزامات الشخصية، أو شراء سيارة، أو تجهيز منزل، أو سداد ديون سابقة، أو توفير سيولة مالية لمواجهة المصروفات الطارئة. ويُعد بنك مصر من البنوك التي تقدم مجموعة متنوعة من برامج القروض والتمويل النقدي، بحيث لا تقتصر خدماته على الموظفين الذين يحصلون على رواتبهم من خلال البنك، بل تشمل أيضاً أصحاب الأعمال والمهن الحرة وأصحاب المعاشات وبعض الفئات المهنية، مع اختلاف قيمة التمويل ومدة السداد والمستندات المطلوبة وفقاً لطبيعة دخل كل عميل.
وتكمن أهمية معرفة تفاصيل هذه البرامج قبل التقديم في أن الحصول على قرض شخصي لا يعتمد فقط على رغبة العميل في اقتراض مبلغ معين، وإنما يرتبط بعدة عوامل، من بينها قيمة الراتب أو الدخل الشهري، واستقرار الوظيفة، والالتزامات المالية القائمة، والتاريخ الائتماني، والمدة التي يرغب العميل في السداد خلالها. لذلك سنشرح في هذا الدليل طريقة التقديم على تمويل بنك مصر خطوة بخطوة، والفرق بين القرض الشخصي التقليدي والقرض الرقمي وقرض فلاش، بالإضافة إلى توضيح إمكانية الحصول على 500 ألف جنيه، وما الذي يمكن أن يحصل عليه شخص يبلغ راتبه 8000 جنيه شهرياً.
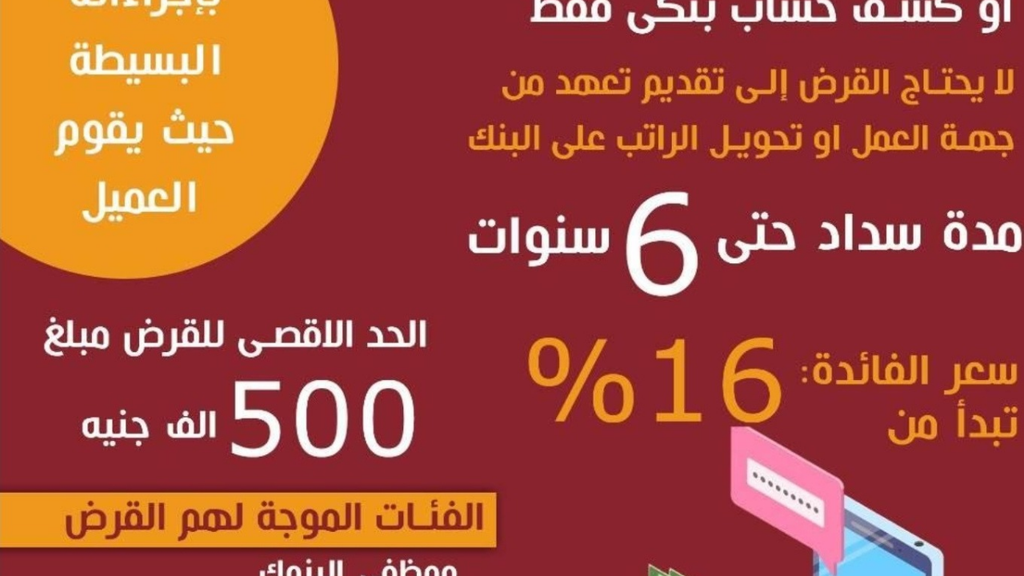
صورة تعبيرية: الاستفسار عن برامج التمويل الشخصي وإجراءات الحصول على قرض من أحد البنوك في مصر.
ما هي أنواع التمويل التي يقدمها بنك مصر في 2026؟
قبل معرفة طريقة سحب التمويل، من المهم أن تعرف أن بنك مصر لا يقدم منتجاً واحداً فقط للقروض الشخصية، بل يتيح عدة برامج تختلف باختلاف الفئة المستفيدة وطريقة إثبات الدخل. فالموظف الذي يحول راتبه إلى البنك قد تكون أمامه خيارات تختلف عن الموظف الذي يحصل على راتبه من بنك آخر، كما أن صاحب النشاط التجاري يحتاج إلى إثبات دخله ومستندات نشاطه، بينما يستطيع بعض أصحاب المعاشات الاستفادة من برامج مخصصة لهم.
ومن خلال مراجعة صفحة القروض الشخصية الرسمية على موقع بنك مصر، نجد أن البنك يعرض برامج تشمل التمويل بموجب خطاب تحويل من جهة العمل، والتمويل الرقمي للعملاء المحول رواتبهم إلى البنك، والقروض النقدية لأصحاب الأعمال والمهن الحرة، والتمويل لأصحاب المعاشات، بالإضافة إلى التمويل بضمان الأوعية الادخارية. وتختلف الحدود القصوى المعلنة لهذه البرامج بصورة كبيرة، وهو ما يجعل اختيار البرنامج المناسب خطوة أساسية قبل تقديم الطلب. القروض الشخصية
أبرز برامج التمويل المتاحة:
| نوع التمويل | الحد الأقصى المعلن | مدة السداد القصوى |
|---|---|---|
| قرض شخصي بتحويل من جهة العمل | 3 ملايين جنيه | 12 سنة |
| قرض فلاش للمرتبات | 750 ألف جنيه | 120 شهراً |
| قرض رقمي للمحول رواتبهم | 750 ألف جنيه | 120 شهراً |
| قرض أصحاب الأعمال بإثبات الدخل | 7 ملايين جنيه | 6 سنوات |
| قرض أصحاب المهن الحرة | 7 ملايين جنيه | 6 سنوات |
| قرض أصحاب المعاشات | مليون جنيه | 10 سنوات |
| قرض بضمان الأوعية الادخارية | حتى 100 مليون جنيه | 10 سنوات |
هذه حدود قصوى معلنة للبرامج وليست مبالغ مضمونة لكل متقدم، ويخضع المنح للموافقة الائتمانية والشروط التفصيلية لكل برنامج. القروض الشخصية +3
قرض بنك مصر الشخصي بتحويل الراتب
يعتبر القرض الشخصي بتحويل الراتب من الخيارات التي يمكن أن تناسب الموظفين العاملين في الجهات الحكومية وشركات القطاع الخاص والجهات التي لديها ترتيبات مع البنك. ويتيح البرنامج، وفق المعلومات المنشورة على الموقع الرسمي، الحصول على تمويل يصل إلى 3 ملايين جنيه مصري، مع مدة سداد تصل إلى 12 سنة، أي 144 شهراً، وهي مدة طويلة نسبياً تساعد العميل على توزيع الالتزامات المالية على فترة زمنية أكبر.
ومن المميزات التي يذكرها البنك لهذا البرنامج وجود وثيقة تأمين مجانية على الحياة والعجز الكلي، وإمكانية استخدام التمويل لسداد مديونيات قائمة لدى بنك مصر أو بنوك أخرى، بالإضافة إلى إمكانية الحصول على قرض تكميلي أو الاستعاضة بعد مرور ثلاثة أشهر، وفقاً للعبء الشهري والضوابط الائتمانية. ويشير البنك كذلك إلى إمكانية احتساب دخل إضافي للعميل إذا كان لديه مصدر دخل آخر يمكن إثباته وقبوله.
أما بالنسبة للمستندات الأساسية، فيطلب البنك صورة بطاقة رقم قومي سارية، وخطاباً معتمداً من جهة العمل، وشهادة حديثة بمفردات الراتب في حالة عدم تحويل الراتب إلى بنك مصر. ويذكر البنك أن جهة عمل العميل ليست ضامنة للقرض، وهي نقطة مهمة يجب عدم الخلط بينها وبين شرط تحويل الراتب أو القسط. القروض الشخصية
كلما كان دخل العميل ثابتاً وقابلاً للإثبات، وكانت التزاماته الشهرية منخفضة، زادت قدرته على الحصول على تمويل يتناسب مع احتياجاته، لكن الموافقة النهائية تظل مرتبطة بتقييم البنك.
قرض فلاش من بنك مصر: هل يمكن الحصول على موافقة خلال ساعة؟
من البرامج التي تستحق الاهتمام عند البحث عن أسرع طريقة للحصول على تمويل شخصي في مصر برنامج قرض فلاش، وهو قرض شخصي مخصص لعملاء المرتبات. وتكمن أهميته في أن البنك يعلن إمكانية الحصول على موافقة ائتمانية خلال ساعة عمل، مع الاكتفاء ببطاقة الرقم القومي دون الحاجة إلى تقديم مستندات أخرى وفق وصف البرنامج المنشور، كما يعلن عدم وجود مصاريف إدارية لهذا المنتج.
ويصل الحد الأقصى للتمويل في برنامج فلاش إلى 750 ألف جنيه مصري، بينما تصل مدة السداد إلى 120 شهراً، أي عشر سنوات. وهذه المميزات تجعل البرنامج خياراً يستحق الاستفسار عنه بالنسبة للموظفين الذين يرغبون في تقليل الإجراءات الورقية، خصوصاً إذا كانت بيانات الراتب متاحة بالفعل لدى البنك.
لكن يجب الانتباه إلى فرق مهم: إعلان الموافقة الائتمانية خلال ساعة عمل لا يعني أن كل متقدم سيحصل على التمويل خلال ساعة، ولا يعني أن الموافقة مضمونة لأي راتب أو لأي مبلغ. فالبنك لا يزال يحدد أهلية العميل وقيمة التمويل وفق البيانات الائتمانية والعبء الشهري والحدود المعتمدة للبرنامج.
يمكن الاطلاع على التفاصيل من خلال صفحة قرض فلاش الرسمية لبنك مصر. بنك مصر
التمويل الرقمي يتيح لبعض عملاء المرتبات تقديم طلباتهم إلكترونياً بدلاً من بدء الإجراءات الورقية داخل الفرع.
القرض الرقمي من بنك مصر وطريقة التقديم من المنزل
إذا كنت من العملاء الذين يحولون رواتبهم إلى بنك مصر، فقد يكون القرض الرقمي أحد الخيارات المناسبة لك، حيث يتيح البنك تقديم الطلب من خلال القنوات الإلكترونية المخصصة لعملاء المرتبات، دون الحاجة إلى تقديم مستندات إضافية وفق وصف البرنامج المنشور.
ويعلن البنك أن قيمة التمويل الرقمي تصل إلى 750 ألف جنيه، مع مدة سداد تصل إلى 120 شهراً، وعدم وجود مصاريف إدارية، إلى جانب وثيقة تأمين مجانية على الحياة والعجز الكلي. ويستطيع عملاء حسابات المرتبات استخدام تطبيق BM Online، كما أشار البنك إلى إتاحة التقديم لعملاء بطاقات المرتبات من خلال رابط الخدمة الرقمية.
طريقة الوصول إلى خدمة التقديم:
- الدخول إلى رابط القرض الرقمي الرسمي لبنك مصر.
- اختيار الخدمة المناسبة إذا كنت من العملاء المؤهلين.
- استكمال خطوات الدخول والتحقق من بياناتك.
- الاطلاع على قيمة التمويل المتاحة لك وشروط السداد.
- مراجعة القسط الشهري والتكلفة الإجمالية قبل الموافقة.
- استكمال إجراءات الطلب وفق التعليمات التي تظهر لك.
ومن المهم عدم استخدام روابط غير رسمية أو مشاركة بيانات الحساب وكلمات المرور مع أي شخص يدعي أنه يستطيع استخراج قرض لك. كما أن ظهور الخدمة على الموقع لا يعني بالضرورة أن كل العملاء مؤهلون للحصول على الحد الأقصى للتمويل. القروض الشخصية +1
طريقة سحب تمويل من بنك مصر خطوة بخطوة
بعد اختيار نوع القرض المناسب، تأتي مرحلة التقديم الفعلي. وتختلف الإجراءات قليلاً حسب ما إذا كان العميل موظفاً يحول راتبه إلى البنك، أو موظفاً في جهة أخرى، أو صاحب نشاط تجاري، لكن هناك مجموعة من الخطوات الأساسية التي تساعد على تقديم الطلب بصورة صحيحة وتقليل احتمالات التأخير بسبب نقص البيانات أو المستندات.
الخطوة الأولى: تحديد مبلغ التمويل المطلوب
ابدأ بتحديد المبلغ الذي تحتاج إليه فعلياً، ولا تتقدم بطلب للحصول على الحد الأقصى لمجرد أن البنك يعلنه. فإذا كنت تحتاج إلى 100 ألف جنيه لتغطية التزامات معينة، فمن الأفضل دراسة الحصول على هذا المبلغ بدلاً من طلب 300 أو 500 ألف جنيه دون حاجة حقيقية؛ لأن زيادة مبلغ القرض تعني عادة زيادة قيمة الأقساط وإجمالي تكلفة التمويل.
الخطوة الثانية: اختيار برنامج التمويل المناسب
إذا كنت موظفاً وتحول راتبك إلى بنك مصر، فاستفسر عن القرض الرقمي أو قرض فلاش أو برنامج تحويل الراتب. أما إذا كان راتبك في بنك آخر، فيمكنك الاستفسار عن القرض بموجب خطاب جهة العمل أو برنامج إثبات الدخل دون تحويل الراتب. وإذا كنت صاحب شركة أو نشاط تجاري، فالأفضل مراجعة برنامج أصحاب الأعمال الذي يعتمد على مستندات النشاط وكشوف الحساب.
الخطوة الثالثة: تجهيز المستندات
جهّز بطاقة الرقم القومي السارية، ومستندات إثبات الدخل، وإيصال المرافق إذا كان البرنامج يتطلبه، وأي أوراق إضافية خاصة بطبيعة عملك. ومن الأفضل التأكد من حداثة المستندات ووضوح البيانات، حتى لا تضطر إلى إعادة تقديمها.
الخطوة الرابعة: تقديم الطلب
يمكنك التوجه إلى أحد فروع بنك مصر، أو استخدام القناة الرقمية إذا كنت مؤهلاً للبرنامج الإلكتروني. وعند التقديم، وضّح قيمة التمويل المطلوبة ومدة السداد ومصدر دخلك، واطلب معرفة جميع المصاريف والعمولات المرتبطة بالقرض.
الخطوة الخامسة: مراجعة التقييم الائتماني
بعد تقديم الطلب، يقوم البنك بدراسة بيانات العميل وقدرته على السداد والتزاماته القائمة. ولا تعتمد الموافقة على الراتب وحده؛ فقد يحصل شخصان لهما الراتب نفسه على مبالغ تمويل مختلفة بسبب اختلاف مدة العمل والديون القائمة والسجل الائتماني.
الخطوة السادسة: مراجعة العقد واستلام التمويل
إذا تمت الموافقة، لا تتسرع في التوقيع قبل مراجعة قيمة القرض الصافية التي ستدخل حسابك، والقسط الشهري، ومعدل العائد، وإجمالي المبلغ المستحق، والرسوم، وشروط السداد المبكر. وبعد استكمال إجراءات التعاقد، يتم صرف التمويل وفق آلية البرنامج المعتمد.
لا تقارن القروض بقيمة القسط فقط؛ قارن أيضاً إجمالي المبلغ الذي ستدفعه طوال مدة التمويل.
ما شروط الحصول على قرض شخصي من بنك مصر؟
تختلف الشروط بحسب نوع التمويل، لكن هناك مجموعة من المتطلبات العامة التي يجب على العميل معرفتها قبل التقديم. ومن أبرزها أن يكون عمر العميل مناسباً للبرنامج، وأن يكون لديه دخل يمكن إثباته، وأن تسمح قدرته المالية بتحمل القسط الشهري دون تجاوز الحدود التي يعتمدها البنك.
وفي برنامج القرض الشخصي بموجب خطاب تحويل من جهة العمل، يوضح بنك مصر أن الحد الأدنى للعمر هو 21 عاماً، والحد الأقصى 65 عاماً عند استحقاق القرض. أما برامج أصحاب الأعمال والمهن الحرة فتختلف فيها حدود العمر؛ إذ تشير صفحة البنك إلى حد أدنى يبلغ 25 عاماً لبعض هذه البرامج، وحد أقصى 65 عاماً عند تاريخ استحقاق التمويل.
ومن الشروط الأخرى التي تؤثر في الموافقة:
- وجود دخل شهري ثابت أو دخل نشاط يمكن إثباته.
- توافر مستندات صحيحة وسارية.
- عدم تجاوز الالتزامات الشهرية الحد المقبول لدى البنك.
- اجتياز الاستعلام والتقييم الائتماني.
- توافق مدة التمويل مع عمر العميل وسياسة البرنامج.
- تقديم ضمانات أو مستندات إضافية إذا كان نوع التمويل يتطلب ذلك.
ومن النقاط المهمة أن البنك لا يعلن سعراً موحداً للعائد ينطبق على جميع العملاء والبرامج؛ إذ يوضح في أسئلته الشائعة أن معدل العائد يتم احتسابه وفق الأسعار المعلنة وقت تقديم طلب الحصول على التمويل. لذلك ينبغي الحصول على عرض فعلي من البنك قبل اتخاذ القرار.
ما الأوراق المطلوبة للحصول على تمويل من بنك مصر؟
تختلف الأوراق المطلوبة باختلاف مصدر الدخل، ولذلك لا يصح الاعتماد على قائمة واحدة لجميع المتقدمين. فالموظف الذي يحول راتبه إلى البنك قد لا يحتاج إلى تقديم نفس المستندات التي يحتاج إليها صاحب النشاط التجاري أو صاحب المهنة الحرة.
| فئة العميل | المستندات الأساسية المنشورة |
|---|---|
| الموظف بتحويل من جهة العمل | بطاقة رقم قومي، خطاب معتمد من جهة العمل، ومفردات راتب عند عدم تحويل الراتب |
| العميل المحول راتبه رقمياً | التقديم عبر القنوات الرقمية المخصصة للبرنامج |
| العاملون دون تحويل الراتب | بطاقة رقم قومي، إيصال مرافق حديث، بيان بالدخل الشهري |
| أصحاب الأعمال | بطاقة رقم قومي، إيصال مرافق، سجل تجاري، بطاقة ضريبية، مستندات الشركة وكشف حساب آخر 6 أشهر |
| أصحاب المهن الحرة | بطاقة رقم قومي، إيصال مرافق، تصريح مزاولة المهنة، بطاقة ضريبية، وكشف حساب آخر 6 أشهر |
| أصحاب المعاشات | بطاقة رقم قومي، إيصال مرافق، بيان معاش معتمد من جهة التحويل |
هل يمكن لأصحاب الأعمال الحصول على تمويل من بنك مصر؟
نعم، لا يقتصر التمويل في بنك مصر على الموظفين أصحاب الرواتب الشهرية، إذ يعلن البنك عن قرض نقدي لأصحاب الأعمال بإثبات الدخل، يصل حده الأقصى إلى 7 ملايين جنيه، وتصل مدة السداد فيه إلى 6 سنوات.
ويحتاج صاحب النشاط التجاري إلى تقديم مجموعة من المستندات التي تساعد البنك على التحقق من حقيقة النشاط وحجم الإيرادات، ومن بينها بطاقة الرقم القومي، وإيصال مرافق حديث، وسجل تجاري حديث، وصورة البطاقة الضريبية، وآخر تعديل لعقد تأسيس الشركة، بالإضافة إلى كشف حساب بنكي عن آخر ستة أشهر باسم العميل أو الشركة، أو كشف معاملات ماكينة نقاط البيع POS.
وهذا يعني أن الشخص الذي يدير محلاً تجارياً أو شركة أو نشاطاً مستقلاً ولديه إيرادات منتظمة قد يستطيع التقدم للحصول على تمويل حتى إذا لم يكن موظفاً يتقاضى راتباً تقليدياً، بشرط استيفاء متطلبات البرنامج واجتياز التقييم الائتماني. كما يعلن البنك عن إمكانية منح أصحاب المهن الحرة تمويلاً يصل إلى 7 ملايين جنيه، مع مدة سداد تصل إلى ست سنوات، وفق البرنامج وشروطه. القروض الشخصية +1

أصحاب المشروعات والأنشطة التجارية يمكنهم الاستفسار عن التمويل بإثبات الدخل بدلاً من الاعتماد على مفردات راتب وظيفي.
إذا كان راتبي 8000 جنيه.. كم يعطيني بنك مصر قرضاً شخصياً؟
هذا من أكثر الأسئلة التي تشغل الأشخاص الراغبين في الحصول على تمويل، خصوصاً الموظفين الذين يريدون معرفة المبلغ الذي يمكنهم اقتراضه بناءً على رواتبهم الشهرية. والإجابة لا تعتمد على الراتب وحده، بل على نسبة القسط المسموح بها، ومدة التمويل، ومعدل العائد، وأي أقساط أو التزامات مالية أخرى على العميل.
ووفقاً للأسئلة الشائعة المنشورة على موقع بنك مصر، يتم احتساب قسط التمويل بحد أقصى 50% من الدخل الشهري، باستثناء قروض التمويل العقاري التي تخضع لحد مختلف. وبناءً على هذه النسبة، يمكن إجراء الحساب التوضيحي التالي:
مثال حسابي لموظف راتبه 8000 جنيه
الراتب الشهري
8,000 جنيه مصري
الحد الأقصى الحسابي للقسط
4,000 جنيه مصري
الحساب يفترض عدم وجود أقساط أو التزامات أخرى، ولا يمثل موافقة ائتمانية أو عرضاً من البنك.
كيف يؤثر وجود قرض آخر؟
إذا كان لديك قسط قائم بقيمة 1,000 جنيه، فإن المساحة الحسابية المتبقية ضمن نسبة 50% تصبح 3,000 جنيه فقط، قبل أي تقييمات أو ضوابط أخرى.
لكن هل يعني ذلك أن البنك سيمنح صاحب راتب 8000 جنيه قرضاً بقسط 4000 جنيه؟ ليس بالضرورة. فالبنك يدرس أيضاً صافي الدخل، والالتزامات القائمة، ومدة التمويل، ومعدل العائد، وسجل العميل الائتماني، وقد يحدد قسطاً أقل من الحد الحسابي.
ما المبلغ الذي يمكن أن يحصل عليه صاحب راتب 8000 جنيه؟
لا توجد قيمة ثابتة يمكن الجزم بها دون معرفة معدل العائد ومدة السداد والتزامات العميل. فقد تختلف قيمة التمويل المتاحة لشخص عن آخر رغم تطابق الراتب، ولذلك من الأفضل استخدام حاسبة القروض الرسمية أو طلب عرض تمويل مبدئي من البنك.
قرض 500 ألف جنيه من بنك مصر.. كم القسط الشهري؟
يبحث كثير من المتقدمين عن إجابة سؤال: كم قسط 500 ألف جنيه من بنك مصر؟ ويعود ذلك إلى أن هذا المبلغ قد يكون مناسباً لتجهيز منزل أو شراء سيارة أو تمويل مشروع أو سداد التزامات مالية متراكمة.
ولكن لحساب القسط بصورة صحيحة، يجب معرفة معدل العائد المطبق على العميل، وهل يتم احتسابه على أساس متناقص أو ثابت، بالإضافة إلى مدة السداد والرسوم والمصاريف التي تدخل في تكلفة التمويل.
على سبيل المثال، قد يؤدي اختيار مدة سداد طويلة إلى تخفيض القسط الشهري مقارنة بمدة قصيرة، لكنه قد يزيد إجمالي تكلفة التمويل بسبب استمرار احتساب العائد لفترة أطول. ولهذا لا ينبغي اختيار أطول مدة بصورة تلقائية، بل يجب مقارنة القسط مع إجمالي المبلغ الذي ستدفعه في النهاية.
كيف تحسب قسط 500 ألف جنيه؟
يمكنك الدخول إلى حاسبة القروض على الموقع الرسمي لبنك مصر، وإدخال مبلغ التمويل المطلوب ومدة السداد، ثم الاطلاع على النتائج الاسترشادية التي تعرضها الحاسبة.
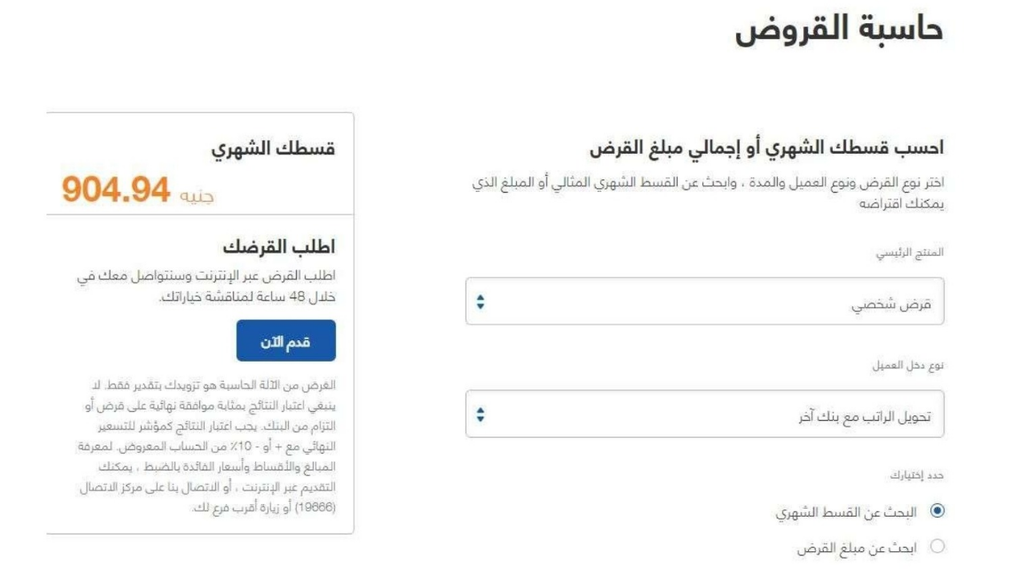
وتعرض حاسبة البنك بيانات مثل معدل الفائدة المتناقصة، ومعدل الفائدة الثابتة، وأقل قسط شهري استرشادي، وإجمالي الفوائد. ويؤكد البنك أن النتائج استرشادية وليست بديلاً عن العرض النهائي المعتمد. الصفحة الرئيسية
ومن المهم الإشارة إلى أننا لا نضع رقماً تقديرياً لقسط 500 ألف جنيه وننسبه إلى بنك مصر دون معرفة معدل العائد الفعلي المعتمد للعميل في تاريخ التقديم؛ لأن ذلك قد يعطي القارئ انطباعاً خاطئاً عن التكلفة الحقيقية.
هل يستطيع صاحب راتب 8000 جنيه الحصول على 500 ألف جنيه؟
لا يمكن تأكيد ذلك من الراتب وحده. فحتى لو كان الحد الحسابي للقسط 4000 جنيه، يجب أن يحدد البنك هل هذا القسط يغطي تكلفة تمويل 500 ألف جنيه خلال المدة المطلوبة أم لا. كما أن وجود أقساط أخرى قد يخفض المبلغ المتاح بشكل كبير.
ما أسرع طريقة للحصول على 5000 جنيه من بنك مصر؟
إذا كنت تحتاج إلى مبلغ صغير مثل 5000 جنيه لمواجهة مصروف طارئ، فقد لا تكون بحاجة إلى قرض شخصي طويل الأجل؛ إذ يعلن بنك مصر عن منتج يسمى السحب المقدم للراتب، وهو يختلف عن القرض الشخصي التقليدي.
وبحسب التفاصيل المنشورة على موقع البنك، تصل قيمة التسهيل إلى 65% من الراتب الشهري، وبحد أقصى 20 ألف جنيه. كما تصل مدة السداد إلى عامين مع إمكانية التجديد وفق الضوابط، ويتيح البرنامج استخدام المبلغ من خلال ماكينة الصراف الآلي، سواء دفعة واحدة أو على دفعات.
ومن أبرز التفاصيل التي يجب الانتباه إليها أن البنك يعلن عن حد أدنى للعائد يبدأ من 2.08% شهرياً، وأن المبلغ المسحوب يتم سداده فور تحويل الراتب الشهري على بطاقة المرتبات. ولذلك لا ينبغي التعامل مع هذا المنتج باعتباره مبلغاً مجانياً أو قرضاً دون تكلفة. القروض الشخصية
مثال توضيحي: إذا كان راتبك 8000 جنيه، فإن 65% منه تساوي 5200 جنيه حسابياً، وبالتالي فإن طلب 5000 جنيه يقع ضمن النسبة الحسابية المعلنة، لكنه لا يعني ضمان الموافقة؛ لأن البنك يحدد أهلية العميل والحد المتاح له.
وللاستفسار عن هذا المنتج، راجع صفحة القروض الشخصية الرسمية لبنك مصر، وتأكد من شروط السحب المقدم للراتب قبل استخدامه.
هل يقدم بنك مصر قروضاً بدون فوائد؟
من الأسئلة المتكررة أيضاً البحث عن قروض بدون فوائد في مصر، وهنا يجب التفريق بين القرض الذي لا يترتب عليه عائد، والتمويل الذي لا توجد عليه مصاريف إدارية، والتمويل الذي يقدم بسعر عائد منخفض.
فعندما يعلن البنك عن قرض بدون مصاريف إدارية، فهذا لا يعني بالضرورة أنه بدون فوائد أو عائد؛ إذ قد تظل هناك تكلفة تمويل شهرية أو سنوية وفق العقد. وينطبق ذلك على بعض برامج بنك مصر التي تعلن عدم وجود مصاريف إدارية مع وجود معدل عائد تنافسي.
أما التمويل دون فوائد، فقد يتوفر في بعض المبادرات الاجتماعية أو برامج التمويل المخصصة لفئات معينة، أو من خلال جهات خيرية ومؤسسات لها شروط خاصة، لكنه ليس عرضاً عاماً يمكن افتراض توافره لجميع العملاء لدى بنك مصر.
لذلك إذا كان هدفك الحصول على مبلغ دون فوائد، فمن الأفضل أن تسأل عن إجمالي المبلغ الواجب سداده، وليس فقط عن وجود مصاريف إدارية، وأن تطلب توضيحاً مكتوباً لأي عرض يتم تقديمه.
هل يستطيع الموظف الحصول على تمويل دون تحويل راتبه إلى بنك مصر؟
نعم، يوضح البنك وجود برنامج للعاملين في الدولة والقطاع الخاص دون خطاب تحويل جهة العمل، ويصل الحد الأقصى المعلن للتمويل فيه إلى 1.5 مليون جنيه، مع مدة سداد تصل إلى 8 سنوات.
ويحتاج العميل في هذا البرنامج إلى تقديم بطاقة رقم قومي سارية، وإيصال مرافق حديث، وبيان بالدخل الشهري. وهذا الخيار مهم للأشخاص الذين يتقاضون رواتبهم من خلال بنك آخر ولا يرغبون في تغيير البنك الذي يستقبلون عليه رواتبهم.
كما يعلن بنك مصر عن برنامج آخر للموظفين لدى جهات متعاقدة على تحويل المرتبات، تصل فيه قيمة التمويل إلى 3 ملايين جنيه، ومدة السداد إلى 10 سنوات، وفق الشروط والضوابط المعتمدة. القروض الشخصية
ما مخاطر الحصول على قرض شخصي قبل التقديم؟
قد يكون التمويل حلاً مناسباً لتغطية احتياج حقيقي، لكن اتخاذ قرار الاقتراض دون دراسة يمكن أن يسبب ضغطاً مالياً على العميل لفترة طويلة. فالقسط الذي يبدو مناسباً في الوقت الحالي قد يصبح عبئاً إذا انخفض الدخل أو زادت المصروفات الشهرية أو ظهرت التزامات جديدة.
لذلك يُنصح قبل توقيع عقد التمويل بمراعاة النقاط التالية:
- احسب قدرتك الفعلية على السداد: لا تعتمد على الحد الأقصى الذي يسمح به البنك فقط، بل اترك جزءاً من دخلك للمصروفات الأساسية والطوارئ.
- قارن إجمالي تكلفة التمويل: لا تكتفِ بمقارنة قيمة القسط بين برنامجين، بل احسب مجموع الأقساط والرسوم حتى نهاية المدة.
- راجع شروط السداد المبكر: بنك مصر ينشر تنويهاً بشأن عمولة السداد المعجل للقروض الشخصية بالضمان الشخصي، تبلغ 7% عند السداد نقداً و12% عند السداد من خلال بنك آخر، وفق الشروط المنشورة. القروض الشخصية
- تجنب الاقتراض من أجل تغطية قرض آخر دون خطة: لأن نقل المديونية إلى قرض جديد قد يطيل فترة الالتزام ويرفع التكلفة الإجمالية.
- لا تدفع أموالاً لوسطاء: تقديم الطلب يجب أن يكون عبر البنك وقنواته الرسمية، وليس عبر أشخاص يضمنون الموافقة مقابل رسوم.
كيف تتواصل مع بنك مصر للاستفسار عن التمويل؟
إذا كنت ترغب في معرفة قيمة التمويل المتاحة لك أو الاستفسار عن الشروط قبل زيارة الفرع، يمكنك استخدام القنوات الرسمية التالية:
- الموقع الرسمي: بنك مصر.
- القروض الشخصية: برامج التمويل والقروض النقدية.
- القرض الرقمي: التقديم الإلكتروني.
- قرض فلاش: تفاصيل البرنامج.
- خدمة العملاء: 19888.
ويُفضل التأكد من أن الرابط تابع للنطاق الرسمي للبنك قبل إدخال أي بيانات شخصية أو مصرفية.
الخلاصة
يقدم بنك مصر خيارات متعددة للحصول على التمويل الشخصي، سواء للموظفين الذين يحولون رواتبهم إلى البنك، أو العاملين في جهات أخرى، أو أصحاب الأعمال والمهن الحرة وأصحاب المعاشات. ومن أبرز الخيارات المعلنة القرض الشخصي الذي يصل إلى 3 ملايين جنيه، والقرض الرقمي وقرض فلاش اللذان يصل كل منهما إلى 750 ألف جنيه، بالإضافة إلى تمويل أصحاب الأعمال الذي يصل إلى 7 ملايين جنيه.
والميزة الأساسية هي تنوع البرامج، لكن اختيار الأنسب لا يعتمد على قيمة التمويل وحدها، بل على تكلفة الاقتراض والقدرة على السداد والمدة المناسبة. لذلك فإن أفضل خطوة قبل التقديم هي معرفة المبلغ الذي يمكنك الحصول عليه فعلياً، ومقارنة إجمالي تكلفة التمويل بين البرامج المتاحة.
الأسئلة الشائعة حول تمويل بنك مصر 🔍
ما الحد الأقصى للقرض الشخصي من بنك مصر؟
يصل الحد الأقصى المعلن للقرض الشخصي بموجب خطاب تحويل من جهة العمل إلى 3 ملايين جنيه، بينما يصل تمويل أصحاب الأعمال والمهن الحرة إلى 7 ملايين جنيه، وفق شروط كل برنامج.
هل يمكن الحصول على قرض من بنك مصر بدون تحويل الراتب؟
نعم، توجد برامج للعاملين في القطاع الحكومي والخاص دون تحويل الراتب، ويصل الحد الأقصى المعلن لأحد هذه البرامج إلى 1.5 مليون جنيه، مع مدة سداد تصل إلى 8 سنوات.
هل يوجد قرض فوري من بنك مصر؟
يوفر البنك برنامج قرض فلاش لعملاء المرتبات، ويعلن إمكانية الحصول على موافقة ائتمانية خلال ساعة عمل، لكن ذلك لا يعني ضمان صرف التمويل خلال ساعة أو الموافقة لجميع المتقدمين.
إذا كان راتبي 8000 جنيه كم يمكنني الاقتراض؟
وفق نسبة القسط القصوى المعلنة في الأسئلة الشائعة لبنك مصر، يمكن أن يصل القسط الحسابي إلى 4000 جنيه شهرياً، إذا لم توجد التزامات أخرى. أما قيمة القرض فتتحدد حسب العائد ومدة السداد والتقييم الائتماني.
كم قسط 500 ألف جنيه من بنك مصر؟
لا توجد قيمة موحدة للقسط لجميع العملاء؛ إذ يتوقف على معدل العائد ومدة التمويل. ويمكن استخدام حاسبة القروض الرسمية للحصول على تقدير استرشادي.
هل يستطيع أصحاب الأعمال الحرة الحصول على تمويل؟
نعم، يتيح البنك برامج تمويل لأصحاب الأعمال والمهن الحرة بإثبات الدخل، ويصل الحد الأقصى المعلن لبعضها إلى 7 ملايين جنيه، مع اشتراط مستندات تثبت النشاط والدخل.
هل يمكن الحصول على 5000 جنيه في نفس اليوم؟
يمكن الاستفسار عن السحب المقدم للراتب، الذي يتيح تسهيلاً يصل إلى 65% من الراتب وبحد أقصى 20 ألف جنيه. لكن إتاحة المبلغ ووقت استخدامه يعتمدان على أهلية العميل وشروط البرنامج.
هل القرض بدون مصاريف إدارية يعني أنه بدون فوائد؟
لا. عدم وجود مصاريف إدارية لا يعني بالضرورة عدم وجود عائد على التمويل. يجب مراجعة معدل العائد وإجمالي المبلغ المستحق قبل التوقيع.
المصادر الرسمية للمقال