يبحث الكثير من المواطنين في السودان عن ركشات بالأقساط بنك الجزيرة السوداني الأردني باعتبارها وسيلة يمكن أن تساعدهم على بدء مشروع صغير وتحقيق دخل يومي أو شهري، خصوصًا في ظل حاجة العديد من الأسر إلى مصادر دخل مستقرة، ورغبة الشباب وأصحاب الأعمال الصغيرة في امتلاك وسيلة نقل يمكن تشغيلها في نقل الركاب أو البضائع. وتُعد الركشة من وسائل النقل المعروفة في عدد من المدن السودانية، ولذلك فإن تمويل شرائها يمثل خيارًا يستحق الدراسة لمن يرغب في العمل لحسابه الخاص بدلًا من الاعتماد الكامل على الوظيفة أو انتظار فرصة عمل تقليدية.
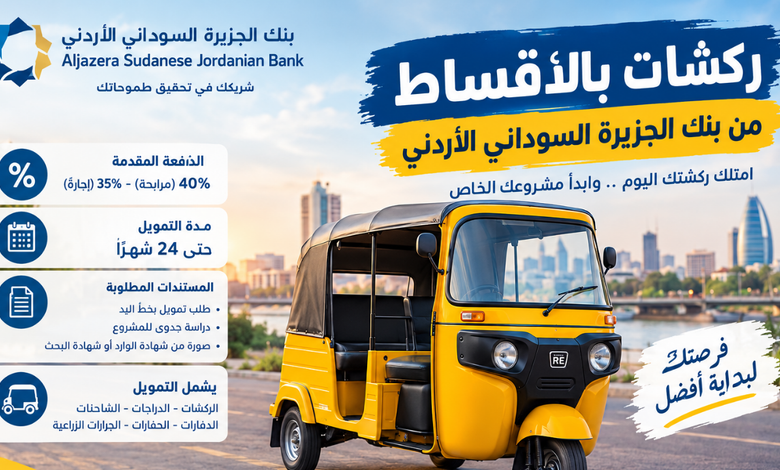
ويقدم بنك الجزيرة السوداني الأردني خدمات تمويل تشمل وسائل النقل وفق المعلومات المنشورة في موقعه الرسمي، حيث تذكر صفحة الأسئلة الشائعة أن التمويل يمكن أن يشمل الدراجات والركشات والشاحنات والدفارات والحفارات والجرارات الزراعية، مع إتاحة التمويل بصيغتي المرابحة والإجارة المنتهية بالتمليك. وتوضح البيانات المنشورة كذلك أن مدة التمويل قد تصل إلى 24 شهرًا، وأن الدفعة المقدمة تختلف بحسب الصيغة التمويلية المختارة. ومع ذلك، ينبغي على الراغبين في شراء ركشة بالتقسيط التأكد من استمرار العمل بهذه الشروط قبل تقديم الطلب، لأن تفاصيل التمويل والموافقات ونسب المقدم قد تختلف بحسب البرنامج وحالة العميل ونوع المركبة.
امتلاك الركشة ليس مجرد شراء وسيلة نقل، بل يمكن أن يكون بداية مشروع صغير إذا جرى حساب التكلفة والدخل والمصروفات بصورة صحيحة.
ما هو تمويل ركشات بالأقساط من بنك الجزيرة السوداني الأردني؟
تمويل الركشات هو أحد أشكال التمويل المخصص لشراء وسيلة نقل يمكن استخدامها في نشاط اقتصادي أو مشروع خاص، ويتيح للعميل الحصول على المركبة وفق الشروط التي يعتمدها البنك، ثم سداد الالتزامات المالية على دفعات خلال فترة متفق عليها. وتكمن أهمية هذا النوع من التمويل في أنه قد يساعد الشخص الذي لا يملك كامل قيمة الركشة على امتلاكها وتشغيلها، بدلًا من الانتظار حتى يجمع المبلغ كاملًا، مع ضرورة الانتباه إلى أن التمويل يترتب عليه التزام مالي يجب الوفاء به في مواعيده.
وبحسب صفحة الأسئلة الشائعة الرسمية لبنك الجزيرة السوداني الأردني، فإن تمويل وسائل النقل لا يقتصر على المركبات الكبيرة فقط، بل يشمل الركشات والدراجات والشاحنات والدفارات وغيرها من وسائل النقل والمعدات. ويمكن للراغب في التمويل الاستفسار عن الصيغة المناسبة له، سواء المرابحة أو الإجارة المنتهية بالتمليك، ومعرفة المتطلبات التي تنطبق على حالته تحديدًا. ويُفضَّل أن يوضح العميل منذ البداية ما إذا كان يريد شراء ركشة للعمل في نقل الركاب، أو نقل البضائع، أو تشغيلها ضمن مشروع قائم، لأن الغرض من التمويل ودراسة المشروع قد يؤثران في تقييم الطلب.
ومن المهم التمييز بين وجود خدمة تمويل معلنة وبين الحصول على موافقة نهائية؛ فإعلان البنك عن إمكانية تمويل الركشات لا يعني أن جميع المتقدمين سيحصلون على التمويل تلقائيًا، ولا يعني أن كل أنواع الركشات أو كل البائعين مشمولون بالبرنامج. ويظل القرار النهائي مرتبطًا بمراجعة البنك للمستندات والقدرة على السداد والضمانات وشروط البرنامج المعمول به وقت تقديم الطلب.
المصدر الرسمي: الأسئلة الشائعة لبنك الجزيرة السوداني الأردني.
شروط ركشات بالأقساط من بنك الجزيرة السوداني الأردني
تُعد معرفة شروط التمويل الخطوة الأولى قبل شراء الركشة أو دفع أي مبلغ للبائع، لأن العميل يحتاج إلى تحديد المقدم المطلوب، والمدة المتاحة للسداد، والمستندات اللازمة، وما إذا كان البنك يشترط تقديم دراسة جدوى أو إثبات مصدر دخل أو ضمانات إضافية. وتوضح المعلومات المنشورة في موقع البنك وجود متطلبات أساسية تتعلق بطلب التمويل ودراسة المشروع ومستندات المركبة، إلى جانب اختلاف الدفعة المقدمة بين صيغتي المرابحة والإجارة.
وتشمل المتطلبات المذكورة رسميًا تقديم طلب تمويل مكتوب بخط اليد، وإعداد دراسة جدوى للمشروع، وتقديم صورة من شهادة الوارد أو شهادة البحث وفق ما ورد في صفحة البنك. لكن لا ينبغي افتراض أن هذه القائمة تمثل جميع الأوراق المطلوبة لكل حالة؛ فقد يطلب البنك مستندات هوية أو إثبات دخل أو ضمانات أخرى، وقد تختلف المستندات بحسب كون الركشة جديدة أو مستعملة، وبحسب طبيعة النشاط الذي ستُستخدم فيه.
كذلك، فإن الحصول على موافقة مبدئية لا يعني بالضرورة أن العميل يستطيع شراء أي ركشة من أي معرض؛ فقد يحتاج البنك إلى التحقق من مستندات المركبة أو المورد وقيمة الشراء، لذلك يُنصح بعدم دفع عربون غير مسترد أو توقيع اتفاق ملزم مع البائع قبل معرفة إجراءات البنك والحصول على توضيح بشأن الموافقة المطلوبة.
أبرز الشروط والمتطلبات المنشورة
- تقديم طلب تمويل مكتوب بخط اليد.
- تقديم دراسة جدوى للمشروع الذي ستُستخدم فيه الركشة.
- تقديم صورة من شهادة الوارد أو شهادة البحث وفق متطلبات البنك.
- تحديد صيغة التمويل المطلوبة، سواء المرابحة أو الإجارة المنتهية بالتمليك.
- توفير الدفعة المقدمة المحددة وفق الصيغة المعتمدة.
- استكمال أي مستندات أو ضمانات إضافية يطلبها البنك بعد دراسة الطلب.
هذه النقاط مستندة إلى المعلومات المنشورة في صفحة الأسئلة الشائعة للبنك، أما متطلبات الهوية والدخل والضمانات، وحالة الركشة الجديدة أو المستعملة، فيجب تأكيدها مباشرة من الفرع قبل تجهيز الملف النهائي.
كم مقدم الركشة في بنك الجزيرة السوداني الأردني؟
تُعد الدفعة المقدمة من أهم الأمور التي ينبغي معرفتها قبل التقديم، لأنها تحدد المبلغ الذي يحتاج العميل إلى توفيره من أمواله الخاصة قبل إتمام عملية التمويل. ووفق المعلومات المنشورة في صفحة الأسئلة الشائعة لبنك الجزيرة السوداني الأردني، فإن الدفعة المقدمة تبلغ 40% عند تقديم الطلب بصيغة المرابحة، و35% عند تقديمه بصيغة الإجارة. وتصل مدة التمويل المنشورة إلى عامين، أي 24 شهرًا.
ومن الضروري عدم الخلط بين هذه النسب وبين أي إعلان آخر متداول عن عروض بمقدم أقل؛ فالمعلومات الرسمية المنشورة في صفحة البنك هي المرجع الأول الذي ينبغي الاستناد إليه، لكن البنك نفسه هو الجهة التي تستطيع تأكيد ما إذا كانت هذه النسب ما زالت سارية على الطلبات الجديدة في عام 2026، وما إذا كانت هناك برامج مختلفة بشروط أخرى.
ولتوضيح طريقة حساب المقدم، إذا افترضنا أن سعر الركشة هو 10 ملايين جنيه سوداني، فإن المقدم بنسبة 40% يساوي 4 ملايين جنيه، بينما المقدم بنسبة 35% يساوي 3.5 ملايين جنيه. وهذه مجرد أمثلة حسابية لتوضيح النسب المنشورة، وليست عرض سعر من البنك، ولا تعني أن الركشة بهذا السعر متاحة أو أن التمويل سيُمنح بالمبلغ نفسه.
قبل دفع المقدم، اطلب من البنك بيانًا واضحًا يحدد سعر المركبة، ومبلغ التمويل، وإجمالي المبلغ المستحق، وعدد الأقساط، وأي رسوم أو مصروفات إضافية.
جدول يوضح مقدم الركشة ومدة التمويل
| البند | صيغة المرابحة | صيغة الإجارة المنتهية بالتمليك |
|---|---|---|
| الدفعة المقدمة المنشورة | 40% | 35% |
| مدة التمويل المنشورة | تصل إلى 24 شهرًا | تصل إلى 24 شهرًا |
| المستندات المذكورة | طلب تمويل ودراسة جدوى ومستند المركبة | طلب تمويل ودراسة جدوى ومستند المركبة |
| طريقة الاستفادة | شراء الركشة وفق عقد المرابحة المعتمد | الانتفاع بالركشة وفق عقد الإجارة وشروط التملك |
| تأكيد الشروط الحالية | مطلوب من البنك | مطلوب من البنك |
ملاحظة: الجدول يلخص المعلومات المنشورة في صفحة الأسئلة الشائعة الرسمية. يجب تأكيد انطباق هذه الشروط على الركشة المطلوبة والبرنامج المتاح عند تقديم الطلب.
كيف تحسب المقدم إذا اختلف سعر الركشة؟
يمكن حساب المقدم بضرب سعر الركشة في نسبة المقدم، ثم طرحه من سعر المركبة لمعرفة المبلغ المتبقي قبل احتساب أي أرباح أو تكاليف أخرى. وفي المثال التالي، نفترض سعرًا توضيحيًا قدره 10 ملايين جنيه سوداني، بهدف شرح طريقة الحساب فقط.
| سعر الركشة الافتراضي | مقدم المرابحة 40% | مقدم الإجارة 35% |
|---|---|---|
| 6,000,000 جنيه | 2,400,000 | 2,100,000 |
| 8,000,000 جنيه | 3,200,000 | 2,800,000 |
| 10,000,000 جنيه | 4,000,000 | 3,500,000 |
| 12,000,000 جنيه | 4,800,000 | 4,200,000 |
هذه الحسابات لا تتضمن الأرباح أو رسوم التسجيل أو التأمين أو الترخيص أو أي تكاليف أخرى. كما أنها لا تمثل أسعارًا سوقية للركشات في السودان، إذ تتغير الأسعار بحسب الموديل والحالة وتكاليف الاستيراد وسعر الصرف وتوافر المركبات.
ما الفرق بين المرابحة والإجارة المنتهية بالتمليك؟
يذكر بنك الجزيرة السوداني الأردني أنه يستخدم صيغتي المرابحة والإجارة المنتهية بالتمليك ضمن برامجه التمويلية. ورغم أن الصيغتين قد تساعدان العميل على الحصول على أصل يحتاج إليه في نشاطه الاقتصادي، فإنهما تختلفان من حيث طبيعة العقد والالتزامات القانونية والمالية.
في المرابحة، يشتري البنك الأصل وفق الآلية المتفق عليها ثم يبيعه للعميل بثمن معلوم يتضمن تكلفة الشراء والربح المتفق عليه، ويُسدَّد الثمن وفق جدول الأقساط الوارد في العقد. ولذلك يجب أن يعرف العميل إجمالي ثمن البيع النهائي قبل التوقيع، وليس فقط قيمة القسط الشهري، وأن يراجع ما يترتب على التأخر في السداد أو الرغبة في السداد المبكر وفق العقد والسياسات المعتمدة.
أما الإجارة المنتهية بالتمليك، فتقوم على عقد إجارة يتيح للعميل الانتفاع بالأصل مقابل دفعات إيجارية وفق الشروط المتفق عليها، مع انتقال الملكية عند استيفاء متطلبات التملك المنصوص عليها في العقود ذات الصلة. وينبغي هنا سؤال البنك عن المسؤوليات المتعلقة بالصيانة والتأمين والتسجيل، وطريقة نقل الملكية، وما يحدث إذا تعذر السداد، لأن هذه التفاصيل تتحدد بالعقود المعتمدة ولا يجوز افتراض أنها متطابقة في جميع البرامج.
والاختيار بين الصيغتين لا ينبغي أن يعتمد على نسبة المقدم وحدها؛ فقد تكون هناك اختلافات في الالتزامات الإجمالية، وطريقة تسجيل المركبة، والضمانات المطلوبة، ومسؤوليات الصيانة، وشروط التملك. والأفضل طلب عرضين مكتوبين من البنك إذا كان الخياران متاحين، ثم المقارنة بين إجمالي التكلفة والالتزامات قبل اتخاذ القرار.
طريقة التقديم على تمويل ركشة من بنك الجزيرة السوداني الأردني
تبدأ إجراءات التقديم بالتواصل مع البنك أو زيارة الفرع للاستفسار عن البرنامج المتاح حاليًا، ثم تحديد نوع الركشة والغرض من استخدامها والسعر التقريبي والمقدم الذي يستطيع العميل دفعه. وبعد معرفة الشروط الأولية، يمكن تجهيز المستندات المطلوبة وتقديم طلب التمويل ودراسة الجدوى، ثم انتظار مراجعة البنك للطلب وتقييم قدرته على السداد والضمانات المطلوبة.
الخطوة الأولى: الاستفسار عن التمويل الحالي. تواصل مع البنك واسأل عن تمويل الركشات بالتحديد، وليس عن تمويل المركبات بصورة عامة فقط. واطلب معرفة ما إذا كان البرنامج متاحًا في الفرع الذي ستتعامل معه، وما إذا كان يشمل الركشات الجديدة والمستعملة، وما أنواع الموردين أو المعارض المقبولة.
الخطوة الثانية: تحديد المقدم والميزانية. حدد المبلغ الذي تستطيع دفعه من أموالك الخاصة، ثم اطلب من البنك احتساب المقدم وإجمالي الالتزامات بناءً على سعر الركشة الحقيقي. ولا تكتفِ بحساب المقدم، لأن الرسوم والتكاليف التشغيلية قد تزيد المبلغ الذي تحتاج إلى توفيره قبل بدء العمل.
الخطوة الثالثة: تجهيز المستندات. توضح الصفحة الرسمية أن طلب التمويل المكتوب ودراسة الجدوى وصورة شهادة الوارد أو شهادة البحث من المتطلبات المذكورة. تواصل مع الفرع لتحديد بقية الأوراق المطلوبة بحسب حالتك ونوع المركبة، وتأكد من صلاحية المستندات وتطابق البيانات قبل تقديمها.
الخطوة الرابعة: إعداد دراسة جدوى عملية. يجب أن توضح الدراسة كيف ستُستخدم الركشة لتحقيق دخل، وما متوسط الإيرادات المتوقع، وما تكلفة الوقود والصيانة والترخيص والتأمين والأعطال، وكم يتبقى بعد هذه المصروفات لسداد القسط. فوجود مصدر دخل متوقع لا يكفي وحده؛ المهم أن يكون الدخل الصافي قادرًا على تغطية القسط والاحتياجات الأساسية.
الخطوة الخامسة: مراجعة العقد قبل التوقيع. اطلب معرفة إجمالي المبلغ الواجب سداده، وعدد الأقساط ومواعيدها، وأي رسوم إضافية، وشروط التأخر عن السداد، وإجراءات نقل الملكية عند تطبيق الإجارة المنتهية بالتمليك. ولا توقع على مستندات غير واضحة أو تدفع مبالغ لوسيط لا يحمل تفويضًا رسميًا.
الخطوة السادسة: إتمام الشراء بعد الموافقة. بعد استكمال الموافقات والإجراءات التي يحددها البنك، اتبع التعليمات الرسمية لإتمام شراء الركشة وتسجيلها وفق العقد. احتفظ بنسخ من جميع المستندات والإيصالات وجدول الأقساط، وتأكد من معرفة الجهة التي تتواصل معها عند وجود مشكلة في السداد أو المركبة.
هل يشترط البنك وجود مشروع قائم؟
تذكر صفحة البنك طلب دراسة جدوى ضمن متطلبات التمويل المنشورة، وهذا يعني أن على المتقدم الاستعداد لشرح الغرض من شراء الركشة وكيفية الاستفادة منها. لكن لا تكفي هذه المعلومة وحدها للجزم بأن البنك يشترط وجود مشروع قائم لمدة محددة، أو أنه يقبل جميع المتقدمين الذين يريدون بدء مشروع جديد، أو أنه يشترط وظيفة حكومية أو راتبًا شهريًا ثابتًا.
إذا كنت تريد شراء الركشة للعمل بها بنفسك، فاسأل الفرع صراحةً عن إمكانية التمويل لبدء نشاط جديد. أما إذا كنت تمتلك مشروع نقل أو تعمل بالفعل في نقل الركاب والبضائع، فاستفسر عن المستندات التي تثبت النشاط، وما إذا كانت الإيرادات الحالية أو سجل العمل تؤثر في تقييم الطلب.
ويُفضَّل إعداد تصور واضح عن مكان العمل، والطلب المتوقع على الخدمة، وساعات التشغيل، وتكاليف الوقود والصيانة، والمبلغ الذي ستحتاج إليه لتغطية مصروفات الركشة في الأيام التي لا تحقق فيها دخلًا كافيًا. فهذه التفاصيل تساعدك على تقييم قدرتك الفعلية على السداد، حتى لو لم يطلب البنك جميعها ضمن المستندات الرسمية.
هل يمكن شراء ركشة مستعملة بالتقسيط؟
لا توضح المعلومات المنشورة في صفحة الأسئلة الشائعة بصورة قاطعة ما إذا كان التمويل يشمل الركشات المستعملة، أو ما الشروط الخاصة بعمر المركبة وحالتها الفنية ومستندات ملكيتها. ولذلك لا يصح الجزم بأن شراء الركشة المستعملة متاح أو ممنوع دون الرجوع إلى البنك.
إذا كنت تفضل الركشة المستعملة بسبب انخفاض سعرها، فاسأل البنك عن قبولها وعن شروط الفحص والتقييم، والمستندات المطلوبة لإثبات الملكية، وإجراءات التحقق من عدم وجود نزاع على المركبة. كما ينبغي التأكد من أن تكلفة الإصلاحات المحتملة لا تجعل الركشة المستعملة أغلى من خيار جديد على المدى الطويل، خصوصًا إذا كان العمل يعتمد على تشغيلها يوميًا.
ومن الأفضل عدم شراء المركبة أو دفع عربون نهائي قبل أن يؤكد البنك قبولها ضمن التمويل، لأن موافقة البنك على تمويل الركشات بصورة عامة لا تعني قبول كل مركبة بعينها أو كل معاملة شراء.
هل التمويل متاح في جميع الولايات السودانية؟
يعلن البنك عن خدماته وبرامجه المصرفية، لكن المعلومات المنشورة بشأن تمويل الركشات لا تكفي لتأكيد توافر التمويل حاليًا في كل ولاية أو فرع، ولا لتحديد ما إذا كانت جميع الإجراءات تتم في مكان واحد. لذلك ينبغي على المتقدم أن يسأل عن الفرع الذي يستقبل الطلبات، والجهة التي تعتمد التمويل، وما إذا كان يمكن إكمال إجراءات الشراء والتسجيل في الولاية التي يقيم فيها.
ويستطيع الراغب في التمويل التواصل مع مركز خدمة العملاء قبل السفر إلى أي فرع، والاستفسار عن المواعيد والمستندات المطلوبة وما إذا كانت هناك إجراءات خاصة بسبب موقع السكن أو مكان تسجيل الركشة. وهذه الخطوة مهمة لتقليل الوقت والتكاليف، خصوصًا لمن يقيم بعيدًا عن مقر الفرع أو يحتاج إلى ترتيب السفر والإقامة.
كيف تتأكد من أن أقساط الركشة مناسبة لدخلك؟
قبل الالتزام بالتمويل، احسب الإيراد المتوقع بعد خصم جميع المصروفات وليس إجمالي المبالغ التي تحصل عليها من العمل. فقد تحقق الركشة إيرادًا يوميًا جيدًا، لكن الوقود والصيانة وقطع الغيار والرسوم والتوقف عن العمل بسبب الأعطال قد تقلل المبلغ المتبقي بصورة ملحوظة.
على سبيل المثال، إذا كان صافي الدخل المتاح بعد المصروفات غير كافٍ لتغطية القسط والاحتياجات الأساسية للأسرة، فقد يصبح التمويل عبئًا حتى لو بدا القسط صغيرًا في البداية. ومن الأفضل تخصيص احتياطي للأعطال والأيام الضعيفة، وعدم الاعتماد على أفضل أيام العمل وحدها عند حساب القدرة على السداد.
ويُنصح أيضًا بمقارنة القسط مع الدخل في السيناريو المتحفظ، أي عندما ينخفض عدد ساعات التشغيل أو ترتفع تكاليف الوقود أو تتوقف الركشة للصيانة. فإذا كان المشروع يستطيع سداد الأقساط فقط في الظروف المثالية، فقد يحتاج إلى رأس مال إضافي أو خطة تشغيل مختلفة قبل الدخول في الالتزام.
طرق التواصل مع بنك الجزيرة السوداني الأردني
يمكن للراغبين في الاستفسار عن ركشات بالأقساط التواصل مع البنك من خلال بيانات الاتصال المنشورة على موقعه الرسمي. ويُفضَّل توجيه السؤال مباشرة إلى الجهة المختصة بالتمويل، مع طلب تأكيد الشروط الحالية للركشات تحديدًا.
- الهاتف: 2344.
- البريد الإلكتروني: info@aljazeerabank.com.sd.
- العنوان المنشور: الخرطوم، شارع أفريقيا، برج بنك الجزيرة السوداني الأردني.
- الموقع الرسمي: https://www.aljazeerabank.com.sd/
قد تتغير ساعات العمل أو آلية استقبال الطلبات بحسب ظروف الفروع، ولذلك يُفضَّل الاتصال أولًا قبل الزيارة. كما ينبغي استخدام بيانات الاتصال الموجودة على الموقع الرسمي والتحقق من هوية أي شخص يعرض تسهيل التمويل مقابل رسوم أو عمولة خارج الإجراءات المصرفية.
الأسئلة الشائعة حول ركشات بالأقساط بنك الجزيرة السوداني الأردني🔍
كم تبلغ نسبة مقدم الركشة في بنك الجزيرة السوداني الأردني؟
تذكر صفحة الأسئلة الشائعة الرسمية أن المقدم يبلغ 40% بصيغة المرابحة و35% بصيغة الإجارة المنتهية بالتمليك. ويجب تأكيد استمرار هذه النسب وانطباقها على الطلب الجديد قبل دفع أي مبلغ.
كم مدة تقسيط الركشة؟
تذكر الصفحة الرسمية مدة تصل إلى عامين، أي 24 شهرًا. لكن المدة الفعلية وجدول الأقساط يعتمدان على موافقة البنك والعقد المعتمد.
هل يمول البنك الركشات صراحةً؟
نعم، تذكر صفحة الأسئلة الشائعة الرسمية الركشات ضمن وسائل النقل التي يشملها التمويل، إلى جانب الدراجات والشاحنات والدفارات والحفارات والجرارات الزراعية.
ما المستندات المطلوبة لتمويل الركشة؟
تذكر المعلومات المنشورة طلب تمويل بخط اليد، ودراسة جدوى للمشروع، وصورة من شهادة الوارد أو شهادة البحث. وقد يطلب البنك مستندات إضافية بحسب الحالة، ولذلك ينبغي الحصول على قائمة محدثة من الفرع.
هل يمكن شراء ركشة مستعملة بالتقسيط؟
لم أجد في الشروط المنشورة ما يحسم هذه النقطة؛ لذا يجب سؤال البنك عن قبول الركشات المستعملة ومتطلبات فحصها ومستندات ملكيتها.
هل توجد أرباح أو رسوم إضافية على الأقساط؟
تعتمد التكلفة النهائية على الصيغة التمويلية والعقد المعتمد. اطلب من البنك بيانًا مكتوبًا يوضح إجمالي المبلغ المستحق وجميع الرسوم والمصروفات قبل الموافقة.
هل يستطيع المغترب التقديم على تمويل ركشة؟
لا تكفي المعلومات المنشورة لتأكيد وجود مسار تمويل خاص بالمغتربين أو إمكانية إكمال الطلب من خارج السودان. ينبغي التواصل مع البنك لمعرفة شروط الإقامة والحضور والضمانات وطريقة استكمال الإجراءات.
كيف أتواصل مع البنك للاستفسار؟
يمكن الاتصال بالرقم المنشور 2344 أو مراسلة info@aljazeerabank.com.sd، مع توضيح أن الاستفسار يتعلق بتمويل شراء ركشة بالتقسيط.
الخلاصة
يُعد بنك الجزيرة السوداني الأردني خيارًا جديرًا بالاستفسار لمن يبحث عن ركشات بالأقساط في السودان، لأن موقعه الرسمي يذكر الركشات ضمن وسائل النقل التي يمكن تمويلها، ويشير إلى صيغتي المرابحة والإجارة المنتهية بالتمليك، ومدة تمويل تصل إلى 24 شهرًا، ومقدم منشور بنسبة 40% للمرابحة و35% للإجارة.
ومع ذلك، فإن اتخاذ قرار الشراء يتطلب تأكيد الشروط السارية في الوقت الحالي، ومعرفة إجمالي تكلفة التمويل والضمانات والمستندات المطلوبة، والتحقق من قبول الركشة المختارة قبل دفع العربون. والأهم أن تتم دراسة قدرة المشروع على توليد دخل صافٍ يغطي الأقساط والمصروفات بصورة مستدامة، حتى تكون الركشة وسيلة لبناء مصدر دخل، لا التزامًا ماليًا يفوق القدرة على السداد.
المصادر الأساسية: بنك الجزيرة السوداني الأردني – الأسئلة الشائعة | برامج التمويل الرسمية | التواصل مع البنك.