إذا كنت تبحث عن تمويل لبدء مشروع تجاري، أو ترغب في توسيع نشاطك القائم، أو تحتاج إلى شراء معدات وآلات أو مركبة للعمل، فإن بنك عدن الإسلامي للتمويل الأصغر يوفر مجموعة من الحلول التمويلية التي تستهدف أصحاب المشاريع الصغيرة والصغرى والمتوسطة في اليمن. ويهدف البنك من خلال هذه الخدمات إلى مساعدة الأفراد ورواد الأعمال على الحصول على التمويل اللازم لتطوير أنشطتهم الإنتاجية والتجارية، وفق صيغ تمويل إسلامية تراعي طبيعة النشاط وقدرة العميل على السداد.
ويبحث كثير من المواطنين عن شروط تمويل بنك عدن الإسلامي، والمستندات المطلوبة، وطريقة تقديم طلب التمويل، وهل يمكن الحصول على تمويل دون وجود مشروع قائم؟ والإجابة أن البنك يعلن عن عدة أنواع من التمويلات، لكن الموافقة لا تعتمد على تقديم الطلب وحده؛ بل تخضع لدراسة ائتمانية واجتماعية واقتصادية، والتحقق من قدرة المتقدم على إدارة النشاط والوفاء بالالتزامات المالية.
في هذا الدليل نشرح بالتفصيل أنواع التمويل المتاحة، وشروط التقديم، والوثائق المطلوبة، وكيفية التقديم خطوة بخطوة، مع توضيح النقاط التي ينبغي التأكد منها قبل توقيع عقد التمويل.
«التمويل ليس مجرد الحصول على المال، بل وسيلة لمساعدة المشروع على النمو وتحقيق دخل مستدام».
ما هو بنك عدن الإسلامي للتمويل الأصغر؟
بنك عدن الإسلامي للتمويل الأصغر مؤسسة مصرفية يمنية تأسست في أغسطس 2021، ويعمل على تقديم الخدمات المصرفية والتمويلية وفق مبادئ الشريعة الإسلامية، مع التركيز على دعم المشاريع الصغيرة والمتوسطة وتعزيز الشمول المالي.
ويقدم البنك خدمات تمويلية تستهدف الأفراد وأصحاب الأنشطة الاقتصادية، خصوصاً الذين يحتاجون إلى رأس مال لتطوير مشاريعهم أو شراء المعدات والمواد الخام أو توفير مخزون من المنتجات. وتتمثل الفكرة الأساسية في توجيه التمويل إلى احتياجات النشاط الإنتاجي والتجاري، بدلاً من اقتصار الخدمة على القروض النقدية الشخصية.
ويمكن التعرف على أنشطة البنك وخدماته من خلال الموقع الرسمي لبنك عدن الإسلامي، حيث يعرض البنك خدمات التمويل والحسابات المصرفية والخدمات الإلكترونية ووسائل التواصل مع العملاء. بنك عدن الإسلامي للتمويل الأصغر +1
ما أنواع التمويل التي يقدمها بنك عدن الإسلامي في ؟
بحسب صفحة خدمات التمويل المنشورة على الموقع الرسمي للبنك، تشمل المنتجات التمويلية عدة مجالات، وتختلف طبيعة التمويل بحسب الغرض من استخدامه ونوع المشروع.
تمويل المشاريع التجارية ومخزون البضائع
هذا النوع مناسب لأصحاب المحلات التجارية والأنشطة التي تحتاج إلى شراء بضائع جديدة أو زيادة المخزون المتاح للبيع. فعلى سبيل المثال، إذا كان لديك متجر لبيع المواد الغذائية أو الملابس أو الأدوات المنزلية، وترغب في شراء كمية إضافية من المنتجات لتلبية طلب العملاء، يمكنك الاستفسار عن إمكانية الحصول على تمويل لشراء البضائع والمواد اللازمة.
وتتمثل أهمية هذا التمويل في مساعدة التاجر على توفير المنتجات دون الحاجة إلى انتظار تجميع كامل رأس المال من أرباح النشاط، مع ضرورة تقديم عرض سعر يوضح قيمة المشتريات والجهة الموردة، حتى يتمكن البنك من دراسة الطلب وتحديد الصيغة التمويلية المناسبة.
تمويل المعدات والآلات
يستهدف هذا التمويل أصحاب الورش والمصانع الصغيرة والمشاريع الإنتاجية التي تحتاج إلى شراء معدات أو آلات جديدة أو تطوير المعدات الموجودة لديها. ومن أمثلة ذلك تمويل معدات الخياطة، وآلات التصنيع والتعبئة، وأجهزة الورش، ومعدات الإنتاج الغذائي وغيرها من الأدوات التي تساعد على زيادة الإنتاج وتحسين جودة العمل.
ويحتاج المتقدم عادةً إلى تحديد المعدات المطلوبة وتقديم عرض سعر من المورد، بحيث يستطيع البنك معرفة قيمة الاحتياج الفعلي ودراسة مدى ارتباط المعدات بالنشاط الاقتصادي.
تمويل المشاريع الزراعية والحيوانية والسمكية
يشمل التمويل الأنشطة الإنتاجية المرتبطة بالزراعة وتربية المواشي والدواجن والإنتاج السمكي، وهي مجالات تحتاج في كثير من الأحيان إلى رأس مال لتوفير المعدات والأعلاف والمواد الخام واحتياجات التشغيل.
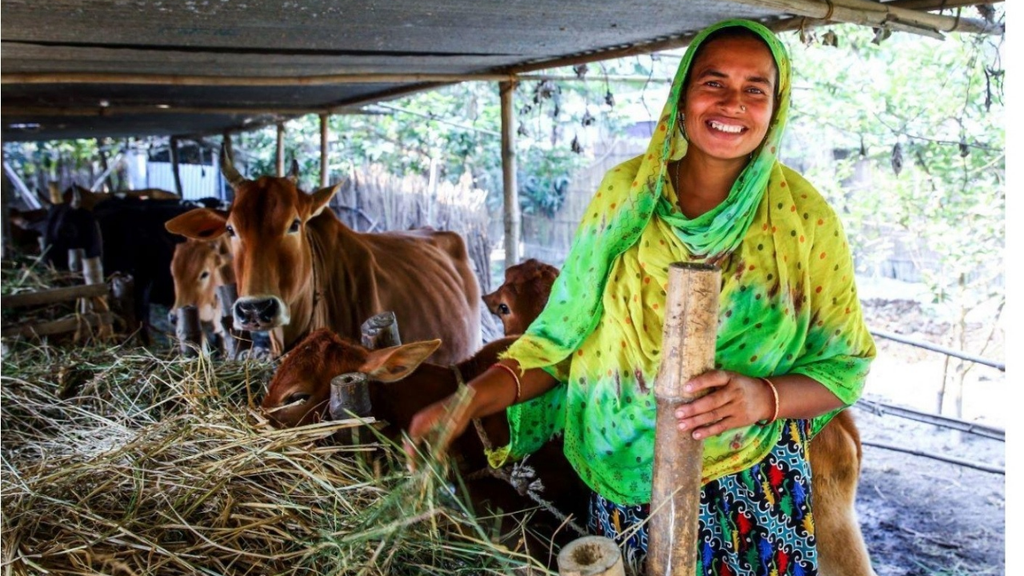
فمثلاً، يمكن لصاحب مشروع زراعي الاستفسار عن تمويل احتياجات الإنتاج، كما يمكن لصاحب نشاط في تربية المواشي أو مشروع صيد وإنتاج سمكي الاستفسار عن المنتجات التمويلية المناسبة لطبيعة نشاطه.
تمويل المركبات ووسائل النقل
يتيح البنك إمكانية التمويل المرتبط بالمركبات، ومن أمثلة ذلك سيارات الأجرة وشاحنات النقل وغيرها من المركبات المستخدمة في الأنشطة الاقتصادية. ويستفيد من هذا النوع الأشخاص الذين يرغبون في بدء نشاط نقل أو توسيع أعمالهم من خلال إضافة مركبة جديدة إلى المشروع.
ومن المهم أن يوضح المتقدم الغرض من المركبة وطبيعة النشاط الذي سيستخدمها فيه، مع تقديم عرض السعر والمستندات التي يطلبها البنك.
تمويل المشاريع النسائية
يولي البنك اهتماماً بتمويل المشاريع النسائية، بما يساعد صاحبات الأعمال على تأسيس أنشطة إنتاجية وتجارية أو تطوير مشاريع قائمة. وقد تشمل هذه الأنشطة الأعمال المنزلية والمشاريع الصغيرة والحرفية والإنتاجية.
ومن أمثلة ذلك مشاريع الخياطة والتطريز، وإنتاج الأغذية المنزلية، وصناعة المنتجات اليدوية، والأنشطة التجارية الصغيرة. وتخضع هذه المشاريع أيضاً لدراسة البنك وشروطه الائتمانية.
وترد هذه الأنواع ضمن خدمات التمويل الرسمية لبنك عدن الإسلامي. بنك عدن الإسلامي للتمويل الأصغر +1
شروط الحصول على تمويل من بنك عدن الإسلامي 2027
حدد البنك مجموعة من الشروط الأساسية التي يجب أن تتوفر في الشخص الراغب في الحصول على التمويل، وذلك للتأكد من أهلية المتقدم وقدرته على إدارة النشاط والالتزام بالسداد. وهذه الشروط منشورة في صفحة شروط التمويل الرسمية للبنك.
وتشمل الشروط المعلنة ما يلي:
- الجنسية والإقامة: أن يكون المتقدم يمني الجنسية ومقيماً داخل اليمن، وأن يكون عنوان سكنه وموقع نشاطه معروفين.
- العمر: أن يتراوح عمر مقدم طلب التمويل بين 18 و60 عاماً.
- السمعة والسجل الشخصي: أن يتمتع المتقدم بسمعة حسنة.
- الضمانات: الالتزام بتقديم الضمانات التي يحددها البنك وفق إجراءات التمويل ونوع النشاط.
- القدرة على إدارة المشروع: أن يكون صاحب النشاط قادراً صحياً على إدارة المشروع والإشراف عليه.
- الدراسة الميدانية: الموافقة على إجراء دراسة ميدانية واجتماعية واقتصادية لتقييم وضع المتقدم وطبيعة المشروع.
ومن النقاط المهمة أن استيفاء هذه الشروط لا يعني الموافقة التلقائية على التمويل، لأن البنك يوضح أن جميع طلبات التمويل تخضع لموافقة لجان الائتمان المختصة. adenbank.com +1
«تقديم طلب التمويل هو بداية الإجراءات، أما الموافقة النهائية فترتبط بنتائج الدراسة الائتمانية».
ما الأوراق والمستندات المطلوبة للحصول على التمويل؟
من أكثر الأمور التي ينبغي تجهيزها قبل الذهاب إلى البنك المستندات التي تثبت هوية المتقدم، وطبيعة نشاطه، وقيمة التمويل الذي يحتاج إليه، والضمانات التي يمكن تقديمها.
ووفق قائمة الوثائق المنشورة في صفحة شروط البنك، تشمل المستندات ما يلي:
| المستند | الغرض منه |
|---|---|
| بطاقة إثبات الهوية | التأكد من شخصية مقدم الطلب |
| حساب جارٍ تحت الطلب في بنك عدن | استكمال المتطلبات المصرفية |
| عرض سعر | تحديد قيمة المشتريات أو المعدات المطلوبة |
| رخصة مزاولة المهنة | إثبات مشروعية النشاط |
| عقد إيجار أو رخصة المحل | إثبات موقع المشروع |
| إثبات مصادر دخل أخرى | توضيح الوضع المالي للمتقدم عند وجود دخل إضافي |
| إثبات ملكية المنزل أو المشروع | تقديم مستندات الملكية عند انطباق الحالة |
| هوية الضامن | التحقق من بيانات الشخص الضامن |
| السجل التجاري للضامن | إذا كانت الضمانة تجارية |
| مستندات إضافية | بحسب متطلبات الدراسة الائتمانية |
ملاحظة مهمة حول عرض السعر: يذكر البنك أن عرض السعر يجب ألا تقل قيمته عن مبلغ التمويل المطلوب، وأن يكون باسم بنك عدن للتمويل الأصغر. لذلك لا تقدم عرضاً تجارياً عادياً قبل التأكد من صيغة العرض المطلوبة من موظف التمويل.
كذلك، تختلف بعض التفاصيل بين صفحات البنك؛ إذ تذكر صفحة الأسئلة الشائعة متطلبات إضافية مثل إثبات السكن والدخل الشهري والضمان المناسب الذي قد يكون ذهباً أو ضماناً تجارياً أو بنكياً. لذلك من الأفضل طلب قائمة المستندات النهائية بحسب نوع التمويل قبل تجهيز الملف. adenbank.com +1
طريقة تقديم على تمويل بنك عدن الإسلامي؟
إذا كنت ترغب في الحصول على تمويل من بنك عدن الإسلامي، فمن الأفضل اتباع الخطوات التالية حتى يكون طلبك واضحاً ومتكاملاً، وتقل احتمالية تأخر المعاملة بسبب نقص المستندات أو عدم وضوح الغرض من التمويل.

الخطوة الأولى: تحديد نوع التمويل الذي تحتاج إليه
قبل التقديم، حدد احتياجك بدقة. هل تريد تمويل شراء بضاعة لمتجرك؟ أم شراء معدات لمشروع إنتاجي؟ أم تمويل مركبة للعمل؟ أم تطوير مشروع زراعي أو نسائي؟
هذه الخطوة مهمة لأن البنك يقدم أنواعاً مختلفة من التمويل، ولكل نشاط احتياجات ووثائق قد تختلف عن الأنشطة الأخرى.
على سبيل المثال، إذا كنت تمتلك محلاً تجارياً وتحتاج إلى شراء بضائع بقيمة 3 ملايين ريال يمني، فيجب أن تحدد المنتجات المطلوبة والجهة التي ستشتري منها، وتجهز عرض السعر المناسب.
الخطوة الثانية: تجهيز عرض السعر
بعد تحديد احتياجات المشروع، تواصل مع المورد أو المحل الذي ستشتري منه البضائع أو المعدات، واطلب عرض سعر مفصلاً يوضح الأصناف والكميات والأسعار والقيمة الإجمالية.
وهنا يجب الانتباه إلى أن البنك يطلب أن يكون عرض السعر باسمه وفق الصيغة المحددة، لذلك استفسر عن النموذج الصحيح قبل استخراجه، ولا تفترض أن أي فاتورة أو عرض سعر سيكون مقبولاً.
الخطوة الثالثة: فتح حساب مصرفي لدى البنك
تشير شروط البنك إلى ضرورة وجود حساب جارٍ تحت الطلب لدى بنك عدن الإسلامي ضمن المستندات المطلوبة للحصول على التمويل.
إذا لم يكن لديك حساب، يمكنك الاستفسار عن إجراءات فتحه من خلال الموقع الرسمي للبنك أو زيارة أحد الفروع، ثم استكمال متطلبات فتح الحساب قبل متابعة ملف التمويل.
الخطوة الرابعة: تقديم المستندات والضمانات
جهز بطاقة الهوية، وإثبات السكن، ووثائق المشروع، وعرض السعر، وأي مستندات مالية أو تجارية مطلوبة. وإذا كان التمويل يحتاج إلى ضامن، فجهز بياناته والمستندات التي يطلبها البنك.
ويجب أن تكون المستندات واضحة وصحيحة، وأن تتطابق بيانات المتقدم مع بيانات الحساب والنشاط التجاري، لأن أي اختلاف قد يتطلب توضيحات إضافية أثناء دراسة الطلب.
الخطوة الخامسة: إجراء الدراسة الميدانية والائتمانية
بعد تقديم الطلب، قد يجري البنك دراسة ميدانية واجتماعية واقتصادية للتعرف على ظروف المتقدم وموقع المشروع وطبيعة النشاط ومصادر الدخل.
والهدف من هذه الدراسة هو التأكد من أن المشروع حقيقي، وأن التمويل سيستخدم في الغرض المعلن، وأن صاحب النشاط لديه القدرة على إدارة العمل وتحقيق دخل يساعده على السداد.
الخطوة السادسة: انتظار قرار لجنة الائتمان
بعد استكمال الدراسة، يُعرض الطلب على الجهات المختصة في البنك، وتتم مراجعة المعلومات والضمانات والقدرة على السداد، ثم يصدر القرار بالموافقة أو طلب استكمال بيانات أو عدم الموافقة.
ولا يحدد الموقع الرسمي مدة ثابتة لمعالجة جميع الطلبات، ولذلك ينبغي سؤال موظف التمويل عن المدة المتوقعة لنوع طلبك.
الخطوة السابعة: مراجعة عقد التمويل واستكمال الإجراءات
إذا حصلت على الموافقة، لا تتعجل في توقيع العقد قبل قراءة جميع التفاصيل. تأكد من مبلغ التمويل، وهامش الربح، وإجمالي المبلغ المطلوب سداده، ومواعيد الأقساط، وفترة السماح إن وجدت، والرسوم والضمانات، والإجراءات المتبعة عند التأخر في السداد.
بعد فهم الشروط والموافقة عليها، تستكمل إجراءات تنفيذ التمويل وفق الصيغة التي يعتمدها البنك.
«قبل توقيع عقد التمويل، اعرف المبلغ الإجمالي الذي ستسدده، وليس قيمة القسط الشهري فقط».
هل يشترط بنك عدن الإسلامي وجود مشروع قائم؟
هذا من الأسئلة المهمة التي يطرحها الأشخاص الراغبون في بدء نشاط تجاري جديد.
المعلومات المنشورة لدى البنك تتضمن تمويل المشاريع الصغيرة والناشئة، إلى جانب تمويل الأنشطة القائمة. وهذا يعني أن الخدمات التمويلية ليست مقتصرة بالضرورة على أصحاب المشاريع الكبيرة أو الشركات القائمة منذ سنوات.
لكن هناك فرق بين امتلاك فكرة مشروع وبين وجود مشروع يمكن تقييمه وتمويله؛ فالبنك يحتاج إلى معرفة طبيعة النشاط، وموقعه، واحتياجاته، والتكاليف المتوقعة، وكيفية تحقيق الإيرادات.
إذا كنت ترغب في تأسيس مشروع جديد، فمن الأفضل إعداد تصور واضح يتضمن:
- نوع المشروع والمنتجات أو الخدمات التي سيقدمها.
- الموقع الذي سيعمل فيه المشروع.
- رأس المال المطلوب لبدء النشاط.
- المعدات والبضائع التي تحتاج إلى شرائها.
- مصادر الدخل المتوقعة وكيفية سداد التمويل.
أما قبول تمويل مشروع جديد دون تشغيل فعلي، فيجب التأكد منه مباشرة لدى موظفي البنك؛ لأن القرار يخضع للدراسة الائتمانية.
مثال توضيحي: كيف يمكن استخدام تمويل البنك في مشروع تجاري؟
لنفترض أن شخصاً يريد تأسيس محل تجاري صغير لبيع المواد الغذائية، لكنه لا يمتلك رأس المال الكافي لشراء البضائع والمعدات اللازمة.
في هذه الحالة يمكنه إعداد قائمة باحتياجات المشروع، مثل الثلاجات وأرفف العرض والمنتجات الغذائية، ثم الحصول على عروض أسعار من الموردين وتقديمها للبنك للاستفسار عن إمكانية تمويل هذه الاحتياجات.
بعد ذلك يدرس البنك الطلب، ويتحقق من موقع المشروع والضمانات والقدرة على السداد، ويحدد وفق موافقته صيغة التمويل المناسبة.
| احتياجات المشروع | التكلفة الافتراضية |
|---|---|
| شراء البضائع | 1,500,000 ريال |
| ثلاجات ومعدات | 900,000 ريال |
| أرفف وتجهيزات | 400,000 ريال |
| مستلزمات تشغيل | 200,000 ريال |
| إجمالي الاحتياجات | 3,000,000 ريال |
هذه أرقام افتراضية للتوضيح فقط، وليست عرض تمويل أو أسعاراً معتمدة من البنك.
هذا المثال يوضح كيف يمكن لصاحب المشروع تحديد احتياجاته قبل التقديم، بدلاً من طلب مبلغ مالي دون معرفة كيفية استخدامه.
هل يوفر البنك فترة سماح وأقساطاً مرنة؟
تشير المعلومات المنشورة في صفحة خدمات التمويل إلى أن البنك يوفر تمويلات قصيرة وطويلة الأجل، مع فترات سماح مرنة وهوامش ربح تراعي طبيعة المشاريع الصغيرة والناشئة.
وهذا أمر مهم خصوصاً للمشاريع التي تحتاج إلى وقت حتى تبدأ بتحقيق الإيرادات، مثل المشاريع الزراعية والإنتاجية وبعض الأنشطة التجارية.
لكن يجب الانتباه إلى أن الموقع الرسمي لا يعرض جدولاً موحداً يحدد مدة السداد أو نسبة الربح أو قيمة الأقساط لجميع أنواع التمويل. ولذلك لا يمكن تحديد قسط شهري دقيق دون معرفة مبلغ التمويل والصيغة المعتمدة وشروط العقد.
قبل الموافقة، اطلب من البنك توضيح هذه النقاط:
- كم يبلغ هامش الربح على التمويل؟
- ما إجمالي المبلغ المطلوب سداده؟
- هل توجد فترة سماح قبل بدء الأقساط؟
- هل السداد شهري أم وفق جدول آخر؟
- هل توجد رسوم إدارية أو تكاليف إضافية؟
- ما الإجراءات في حال التأخر عن السداد؟
كيف تتواصل مع بنك عدن الإسلامي للحصول على التمويل؟
يمكن للراغبين في الاستفادة من التمويل التواصل مع البنك من خلال قنواته الرسمية والاستفسار عن نوع التمويل المناسب قبل تقديم الطلب.
بيانات التواصل مع البنك
الموقع الرسمي بنك عدن الإسلامي للتمويل الأصغر
الرقم المجاني 8000010
واتساب مختصي التمويل
781660455
780660850
الإدارة العامة شارع التسعين – المنصورة – عدن – اليمن.
البريد الإلكتروني info@adenbank.com
بيانات التواصل مستندة إلى الموقع الرسمي للبنك وصفحة الأسئلة الشائعة. adenbank.com +2
كما يمكن الاطلاع على أنواع التمويل وشروط الحصول عليه قبل التواصل مع موظفي البنك.
الأسئلة الشائعة حول تمويل بنك عدن الإسلامي🔍
كم يبلغ الحد الأقصى للتمويل من بنك عدن الإسلامي؟
لا تعرض صفحة التمويل الرسمية حداً أقصى موحداً لجميع المنتجات التمويلية. وتحديد المبلغ يعتمد على نوع النشاط واحتياجات المشروع والضمانات ونتائج الدراسة الائتمانية.
هل يمكن الحصول على تمويل دون وجود ضامن؟
تذكر شروط البنك ضرورة الالتزام بمتطلبات الضمانات التي يحددها، كما تشير الأسئلة الشائعة إلى إمكانية تقديم ضمانات مناسبة مثل الذهب أو الضمان التجاري أو البنكي. لذلك يجب سؤال البنك عن الضمان المقبول في حالتك.
هل يمكن الحصول على تمويل لشراء سيارة؟
نعم، يذكر البنك ضمن خدماته تمويل المركبات، ومنها سيارات الأجرة وشاحنات النقل، لكن يجب أن يكون الغرض من المركبة متوافقاً مع شروط التمويل المعتمدة.
هل يقدم بنك عدن الإسلامي تمويلاً للنساء؟
نعم، يدرج البنك تمويل المشاريع النسائية ضمن خدماته، ويمكن لصاحبات المشاريع الاستفسار عن الشروط والمستندات المطلوبة وطبيعة الأنشطة المقبولة.
هل يمكن التقديم على التمويل إلكترونياً؟
يوفر البنك قنوات إلكترونية للتواصل والخدمات المصرفية، لكن صفحة شروط التمويل تشير إلى إجراءات تقديم ودراسة ائتمانية. لذلك يُنصح بالتواصل مع مختصي التمويل لمعرفة إمكانية بدء الطلب إلكترونياً وما يتطلب الحضور إلى الفرع.
كم تستغرق الموافقة على التمويل؟
لم يحدد البنك في المعلومات المنشورة مدة موحدة للموافقة، إذ تختلف المدة بحسب اكتمال المستندات وطبيعة النشاط والضمانات والدراسة الائتمانية.
هل التمويل متوافق مع الشريعة الإسلامية؟
يعلن بنك عدن الإسلامي أن خدماته التمويلية تقدم وفق صيغ التمويل الإسلامية المختلفة، وينبغي للعميل معرفة الصيغة المحددة في عقده وشروطها قبل التوقيع.
الخلاصة
يقدم بنك عدن الإسلامي للتمويل الأصغر مجموعة من الخيارات التمويلية التي تستهدف أصحاب المشاريع الصغيرة والمتوسطة، وتشمل تمويل البضائع والمخزون والمعدات والآلات والمركبات والمشاريع الزراعية والحيوانية والسمكية والمشاريع النسائية.
وتبدأ الاستفادة من هذه الخدمات بتحديد الاحتياج الفعلي للمشروع وتجهيز عرض السعر والمستندات المطلوبة، ثم تقديم الطلب والخضوع للدراسة الائتمانية والميدانية، وصولاً إلى قرار لجنة الائتمان وتوقيع عقد التمويل عند الموافقة.
ومن المهم عدم الاعتماد على قيمة التمويل وحدها عند المقارنة، بل معرفة هامش الربح وإجمالي الالتزامات وفترة السداد والضمانات، حتى يكون التمويل وسيلة لتطوير المشروع وليس عبئاً مالياً إضافياً.
ملاحظة تحريرية : المعلومات أعلاه مبنية على صفحات البنك الرسمية المتاحة وقت إعداد المقال في نوفمبر 2026. وبما أن العنوان يستهدف عام 2027، ينبغي إعادة التحقق من الشروط والمنتجات عند بداية العام، فقد تتغير مبالغ التمويل والضمانات والإجراءات. لم أنسب للبنك نسب أرباح أو مبالغ قصوى أو مدد سداد غير منشورة.